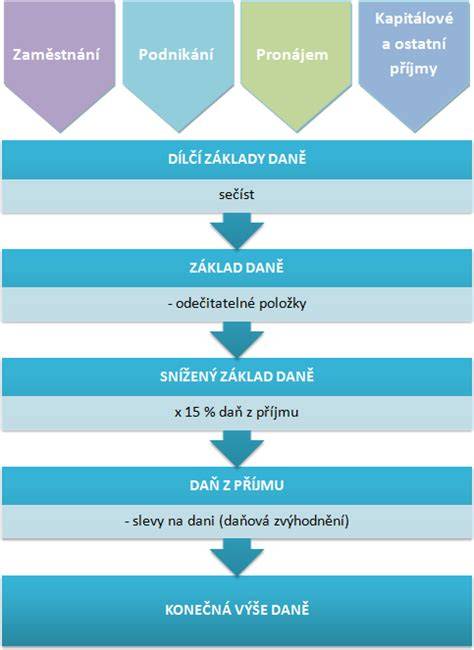
Daň z příjmů fyzických osob se týká většiny lidí, ale v praxi kolem ní vzniká řada nejasností. Zorientujte se v této problematice a zjistěte, jaké příjmy se daní, co je základ daně či jaké jsou aktuální sazby a úlevy.
Co je DPFO a jaké druhy příjmů se daní
Daň z příjmů fyzických osob (DPFO) je přímá daň, tedy povinná platba, kterou poplatník odvádí státu ze svého zdanitelného příjmu. Tato daň se řídí Zákonem č. Ze závislé činnosti (§ 6) - neboli daň z příjmu zaměstnance. Z kapitálového majetku (§ 8) - např. Ostatní příjmy (§ 10) - zejména příležitostné příjmy, příjmy z úplatného převodu (tj. Daň z příjmů FO se tedy netýká pouze zaměstnanců a OSVČ, ale také pronajímatelů, investorů a dalších osob s jinými druhy příjmů. Z každého z těchto 5 druhů příjmů se počítá samostatný dílčí základ daně. Zdanit ani přiznat nemusíte příjmy, které nejsou zdanitelným příjmem (jsou osvobozeny od daně z příjmu). Pozor - u těchto příjmů zákon specifikuje další podmínky pro jejich osvobození.
Rozeznání podle typu poplatníka a způsobu zdanění
Za zaměstnance většinou podávají roční zúčtování daně a hradí daň z příjmu fyzických osob ze závislé činnosti zaměstnavatelé, v tom případě zaměstnanec daňové přiznání nepodává. Od daňového základu odečtěte nezdanitelné části základu daně a odčitatelné položky. Z takto vypočtené daně nakonec odečtěte daňové slevy.
Elektronické podání a povinnosti pro OSVČ
Pro OSVČ (resp. pro osoby, které mají ze zákona zřízenou datovou schránku) je elektronické podání povinné. Využít můžete interaktivní formulář na webu Finanční správy. Daňové přiznání je upraveno v zákoně o daních z příjmů s podpůrným použitím daňového řádu. Do termínu pro podání je též potřeba uhradit výsledný doplatek na dani na příslušný účet správce daně.
Termíny, zálohy a paušály
Termín pro papírové podání daňového přiznání FO: 1. 4. 2026. Termín pro elektronické podání daňového přiznání FO: do 2. 5. 2026. Termín pro podání daňového přiznání daňovým poradcem: do 1. 7. 2026. Daňové přiznání se podává, pokud poplatník má povinnost podat přiznání a uvede veškeré příjmy předmětem daně kromě příjmů osvobozených. U některých příjmů lze zahrnout i příjmy ze závislé činnosti zdaněné srážkovou daní.
Zálohy na daň z příjmů se platí během zálohového období a vychází z poslední známé daňové povinnosti. Příjemci s nižšími ročními obraty mohou platit nižší částky, pro větší nebo složitější příjmy platí vyšší sazby a čtvrtletní nebo čtyřměsíční termíny splatnosti. Pro konkrétní částku a pravidla platí další ustanovení v zákoně o daních z příjmů a daňovém řádu.
Sazby daně a zvláštní režimy
Sazba daně z příjmů fyzických osob činí 15 % pro část základu daně do 36násobku průměrné mzdy a 23 % pro část základu daně přesahující 36násobek průměrné mzdy. U příjmů zdaňovaných srážkou podle zvláštní sazby daně činí tato zvláštní sazba 15 %, s výjimkou případů daňových rezidentů států, se kterými nemá Česká republika uzavřenou mezinárodní smlouvu o zamezení dvojímu zdanění nebo smlouvu o výměně informací v daňových záležitostech.
Osvobození, slevy a daňové zvýhodnění
Daňové přiznání obsahuje veškeré příjmy, které jsou předmětem daně, kromě příjmů osvobozených. Daňové slevy a odčitatelné položky snižují daňový základ a mohou ovlivnit výši daňové povinnosti. Slevu na manžela lze uplatnit, pokud jsou splněny podmínky pro společnou domácnost a níže uvedené limity příjmu manžela. Daňové zvýhodnění lze uplatnit formou slevy na dani, daňového bonusu nebo kombinace slevy na dani a daňového bonusu. Dočasný pobyt dítěte mimo společně hospodařící domácnost nemá vliv na uplatnění daňového zvýhodnění.
Specifické režimy a důležité poznámky
Institut paušálního režimu daně z příjmů fyzických osob byl s účinností od 1. ledna 2021 zaveden. Paušální daň mohou uplatit OSVČ ve zdaňovacím období, ve kterém mají pouze zdanitelné příjmy ze samostatné činnosti nepřevyšující 2 000 000 Kč, s výjimkou příjmů osvobozených od daně. Výše paušální zálohy je rozdělena do tří pásem podle výše ročního rozhodného příjmu. Základ daně ze závislé činnosti je součet dílčích základů daně z jednotlivých druhů příjmů. U příjmů ze samostatné činnosti lze uplatnit buď prokázané výdaje, nebo paušální výdaje až do výše 80 %, s limity podle typu činnosti.
A co další specifika a příklady
Pokud má poplatník více příjmů ze závislé činnosti, může roční zúčtování záloh na daň provést poslední zaměstnavatel, nejpozději do 15. února po skončení zdaňovacího období. U srážkové daně je zaměstnavatel povinen odvést sraženou daň do konce kalendářního měsíce následujícího po měsíci, ve kterém byla srážka prováděna. Osoby samostatně výdělečně činné platí zálohy na daň v závislosti na výši poslední známé daňové povinnosti.